
Commerce de Détail – Vente en gros
Notre Stratégie
Suivre avec vous l’évolution de votre entreprise et adaptez vos contrats à la croissance de celle-ci.
Besoin d'aide ?
N’hésitez pas à nous contacter. Nous reviendrons vers vous avec 1-2 jours ouvrables. Ou appelez-nous maintenant !
+071 355.498
contact@mrib.be
Assurer un commerce de détail ou une activité de vente en gros
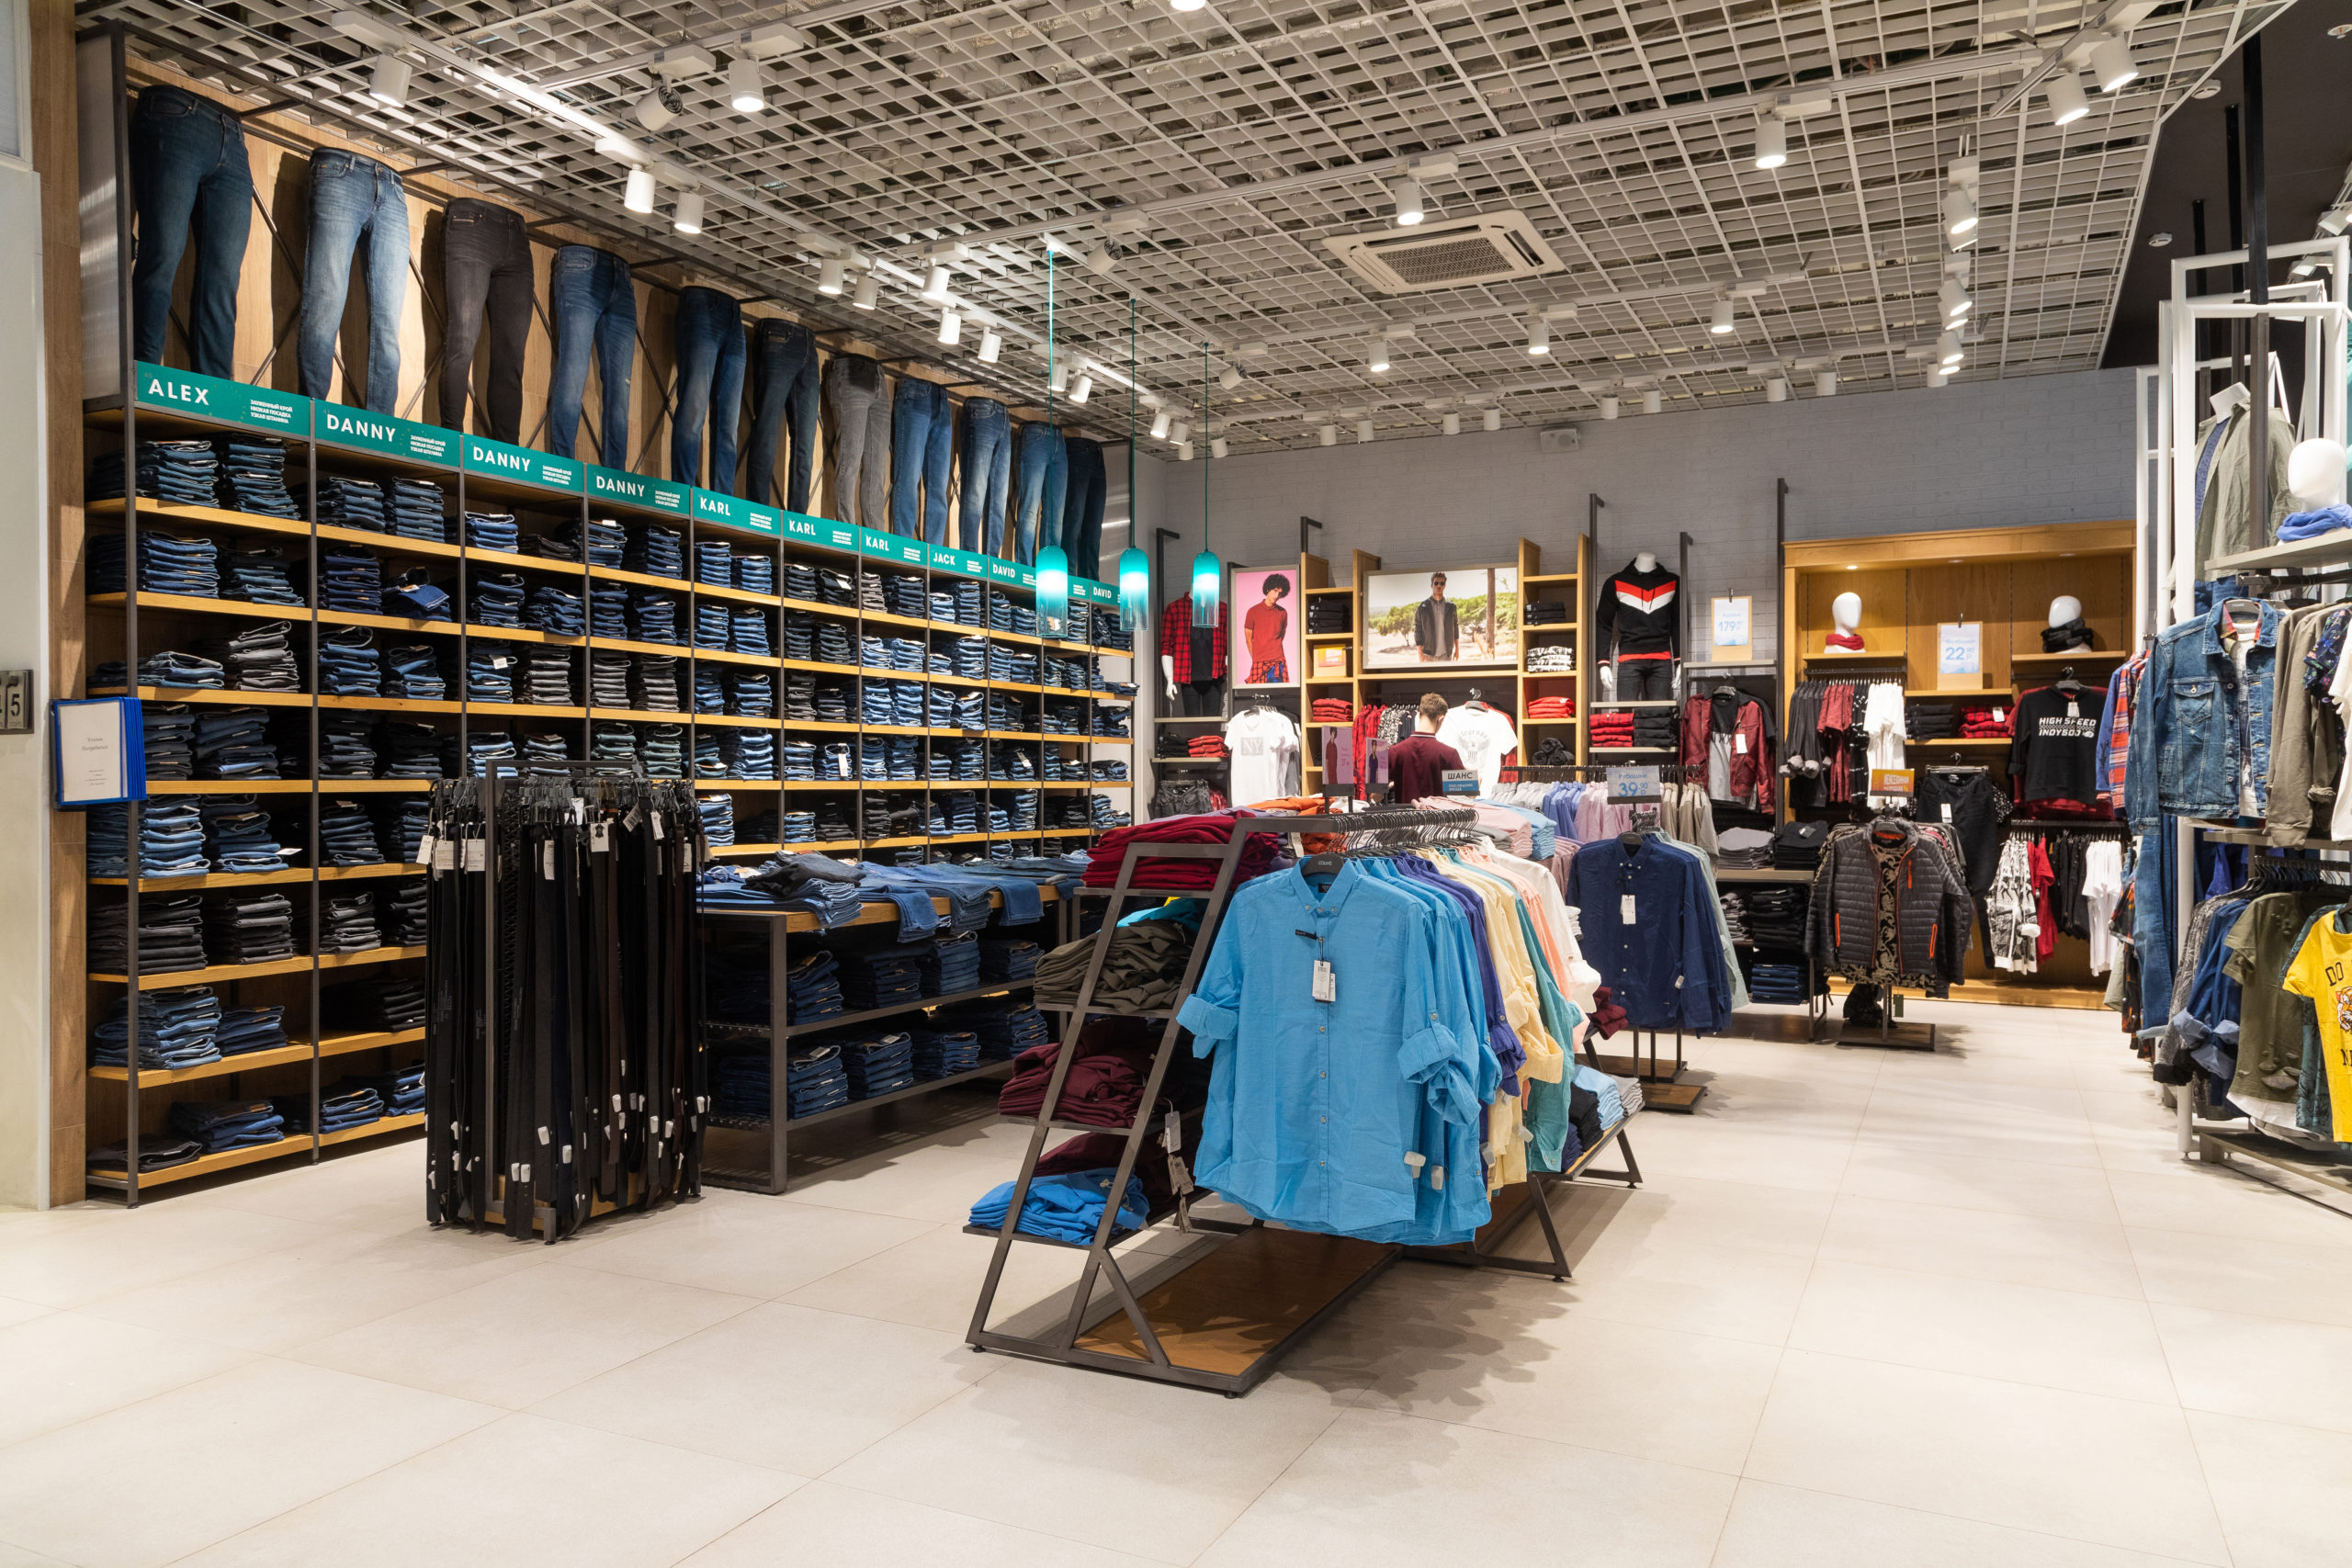
Un commerce vit de deux choses : un local ouvert au public et un stock qui tourne. Les deux se retrouvent dans presque tous les sinistres du secteur. Un dégât des eaux venu de l’étage détruit la marchandise avant d’abîmer les murs ; une vitrine brisée ferme le magasin le samedi ; une panne de froid vide un rayon en une nuit. La valeur détruite est rarement dans le bâtiment — elle est dans ce qu’il contient.
Le raisonnement change selon que vous vendez au détail, en gros, ou en ligne. Un grossiste concentre des valeurs élevées dans un entrepôt et fait rouler des marchandises ; un détaillant reçoit du public et dépend de son emplacement ; un commerce en ligne dépend de ses données et de son transporteur.
Les principales protections à examiner
Biens et marchandises
Locaux, contenu, équipements, enseignes et vitrines, ainsi que le stock, dont la valeur varie selon la saison : un contrat qui n’a pas prévu la pointe de fin d’année laisse une sous-assurance au pire moment. Pensez également aux marchandises entreposées ailleurs ou en cours de transport, et à la rupture de la chaîne du froid pour l’alimentaire.
Vol et détérioration
Vol avec effraction, vandalisme, dégradation de la vitrine, contenu de la caisse et transport de fonds. Les conditions de protection exigées — serrures, alarme, vitrage — figurent au contrat et conditionnent l’indemnisation : elles se lisent avant le sinistre, pas après.
Responsabilités
La RC exploitation pour un client qui chute dans le magasin, et la RC après livraison pour un produit vendu qui cause un dommage. Attention au statut d’importateur : celui qui met un produit sur le marché européen endosse en droit belge la responsabilité du producteur, même s’il n’a rien fabriqué.
Continuité et personnel
La perte d’exploitation pour les semaines de fermeture, l’assurance accidents du travail obligatoire dès le premier travailleur, et la assurance crédit pour un grossiste qui livre à terme et supporte le risque d’impayé.
Les extensions qui font la différence
Deux contrats de commerce peuvent se ressembler ligne à ligne et ne pas valoir la même chose. La différence tient à une poignée d’extensions que l’on ne pense à vérifier qu’après le premier sinistre.
Les installations frigorifiques. Le contenu péri est une chose, le groupe froid en est une autre. Les meilleures formules couvrent la marchandise et l’installation, et prévoient une indemnité journalière lorsque l’activité s’arrête sur une coupure d’énergie. Vérifiez la durée minimale de panne à partir de laquelle la garantie joue.
Le matériel électronique. Caisses enregistreuses, terminaux de paiement, scanners, écrans, système d’alarme. Certaines formules les assurent sans liste préalable et indemnisent en valeur de remplacement à neuf, y compris les appareils portables. D’autres exigent un inventaire nominatif et amortissent — l’écart se mesure le jour du sinistre.
Le matériel exposé à l’extérieur. Distributeurs automatiques, bornes de commande, terrasses, présentoirs : le vandalisme sur ces équipements n’entre pas toujours dans la garantie vol du bâtiment.
La collision du bâtiment. Une voiture dans la devanture est un classique du commerce de rue. Les bonnes formules indemnisent en valeur à neuf même lorsque le responsable reste inconnu — ce qui est fréquent.
Les intérimaires, étudiants et extras. Un renfort de fin d’année ou de soldes doit être couvert par la RC comme le personnel fixe. Certaines formules l’admettent sans déclaration préalable, d’autres non.
L’activité hors des murs. Livraisons à domicile, marchés, foires, salons, montage chez le client : la plupart des contrats acceptent l’activité hors site, mais dans une limite de jours par an. Cette limite se lit avant de signer un calendrier de marchés.
Les marchandises en camionnette. Dès que vous livrez vous-même, le stock quitte les locaux assurés. La couverture des marchandises transportées pour compte propre est une police distincte, souvent assortie d’une exigence d’antivol.
Le point spécifique du grossiste : la RC produits
Un grossiste ne fabrique pas, mais il met en circulation. S’il importe depuis l’extérieur de l’Union européenne, il endosse la responsabilité du producteur. La RC après livraison doit alors être cadrée sur trois points : l’étendue géographique (Belgique, UE, au-delà), les frais de rappel des produits déjà distribués, et les dommages purement financiers subis par un client revendeur.
Les plafonds, franchises et limites cités ici sont indicatifs et évoluent ; ils sont confirmés dans l’offre.
Votre couverture doit suivre l’évolution du commerce
C’est le point où la plupart des contrats décrochent. Un commerce qui ouvre un second point de vente, qui ajoute la vente en ligne, qui loue un entrepôt ou qui double son stock a changé de risque — mais son contrat, lui, décrit encore l’activité d’il y a huit ans. En cas de sinistre, l’assureur applique la règle proportionnelle sur les capitaux et peut contester la couverture d’une activité non déclarée.
Deux évolutions méritent une mention explicite au contrat : la vente en ligne, qui ajoute un risque cyber et une responsabilité sur les livraisons, et les marchés ou foires, qui déplacent la marchandise hors des locaux assurés. Voyez à ce sujet notre page cyber.
Une révision tous les deux ans suffit à éviter le problème. Nous la faisons avec vous, contrat en main.
Multi-Risk Insurance est un courtier indépendant inscrit auprès de la FSMA. Nous partons de votre activité réelle et nous vous remettons une comparaison écrite. Demandez une offre.
À lire aussi
Parlons de votre situation
Un courtier de notre bureau analyse votre demande et revient vers vous, en principe sous 1 à 2 jours ouvrables.
Demander une offreNous contacter071 35 54 98
À voir aussi